Om te leren
Gratis
De beginnerslessen, de bierdeksel en een voorbeeldwoning in de dealmotor.
€ 0zonder creditcard
Begin gratisJe aankoopteam voor Duits vastgoed
Olonto rekent elke woning door met de Duitse belasting en zegt je wat je maximaal biedt. Wij verkopen geen woningen: we zitten aan jouw kant van de tafel.
Gratis account, geen creditcard nodigGeen commissie op je aankoop
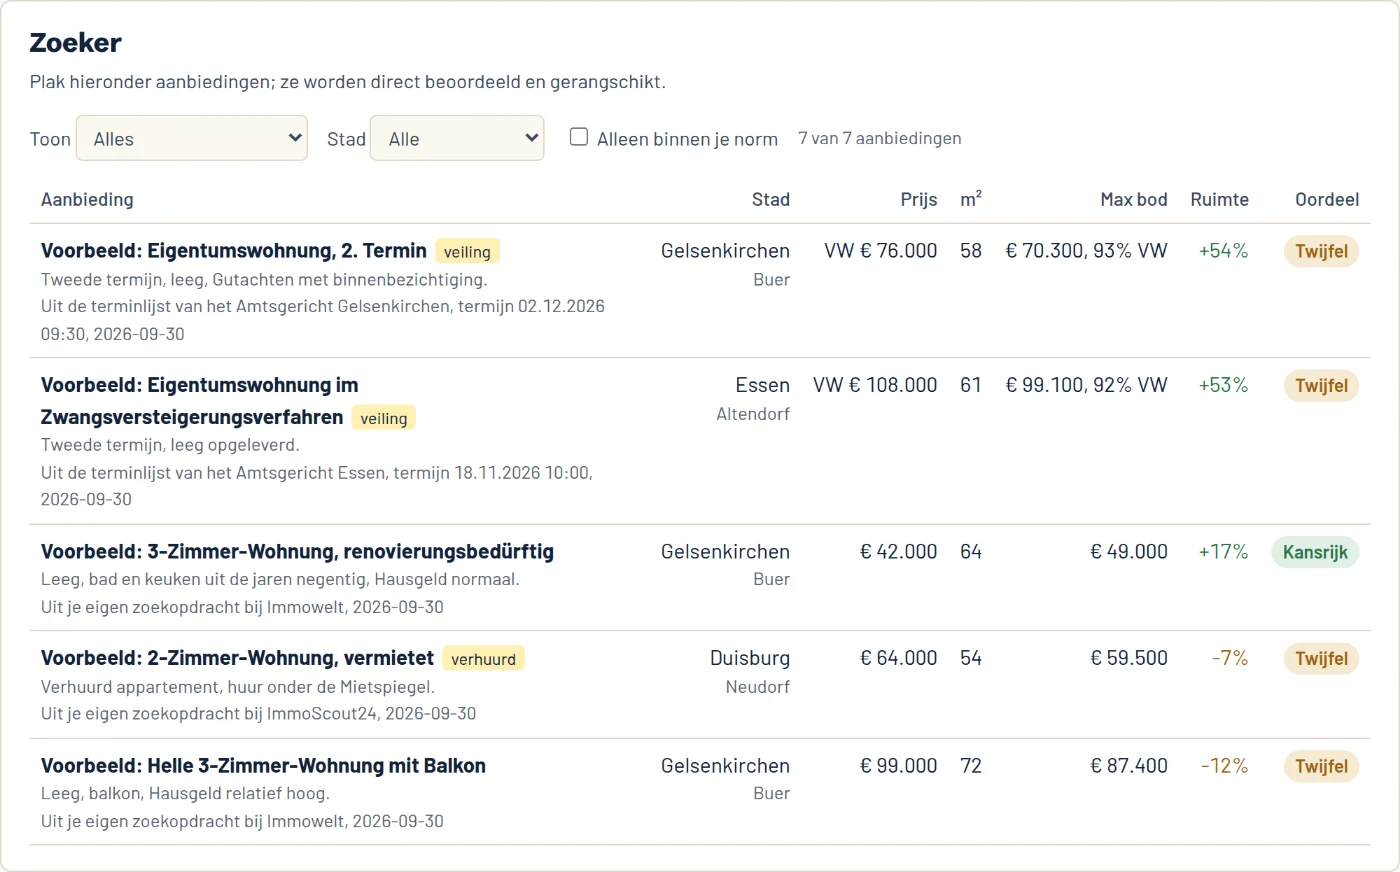
Wij verkopen geen woningen. Daarom mogen we zeggen: deze niet.
Olonto verdient aan je abonnement, niet aan de woning die je koopt. Dus zegt de dealmotor het gewoon als een woning te duur is, ook als hij er mooi uitziet. Lees eerst wat er tegenzit
Rekenvoorbeeld
Eén gewone woning: 55 m² in Duisburg, 115.500 euro waard, 80% gefinancierd tegen 4,2% rente. Drie manieren om hem te kopen, en wat je er na tien jaar aan hebt.
Van jou na 10 jaar is wat de woning dan waard is, min wat je de bank nog schuldig bent. Opbrengst per jaar telt alles mee: je eigen geld, wat je elke maand bijlegt of overhoudt, en de verkoop na tien jaar. Net als de rente op een spaarrekening, maar dan op het geld dat je zelf in de woning stopt.
| Hoe je koopt | Je betaalt | Eigen geld bij de koop | Per maand, eerste jaar | Van jou na 10 jaar | Opbrengst per jaar |
|---|---|---|---|---|---|
| Via de makelaar, volle prijs | € 115.500 | € 27.930 | € 244 bijleggen | € 52.023 | −1,9% |
| Op een veiling, 60% van de waarde | € 69.300 | € 16.656 | € 18 bijleggen | € 85.131 | 17,0% |
| Op een veiling, 50% van de waarde | € 57.750 | € 14.082 | € 30 over | € 92.689 | 22,2% |
meer van jou na tien jaar, tussen de eerste en de tweede rij, bij precies dezelfde woning. Daarvoor moet je weten wat je maximaal biedt.
Kijk goed naar de eerste rij. € 52.023 na tien jaar lijkt mooi naast € 27.930 eigen geld. Maar via de makelaar leg je ook tien jaar lang bij, samen € 27.056. Je stopt er dus € 54.987 in, en na tien jaar is € 52.023 van jou: minder dan je erin stopte. Daarom staat er −1,9%. Op een veiling voor 60% verdien je terug wat je in het begin bijlegt, en is na tien jaar € 85.131 van jou, voor € 16.656 eigen geld.
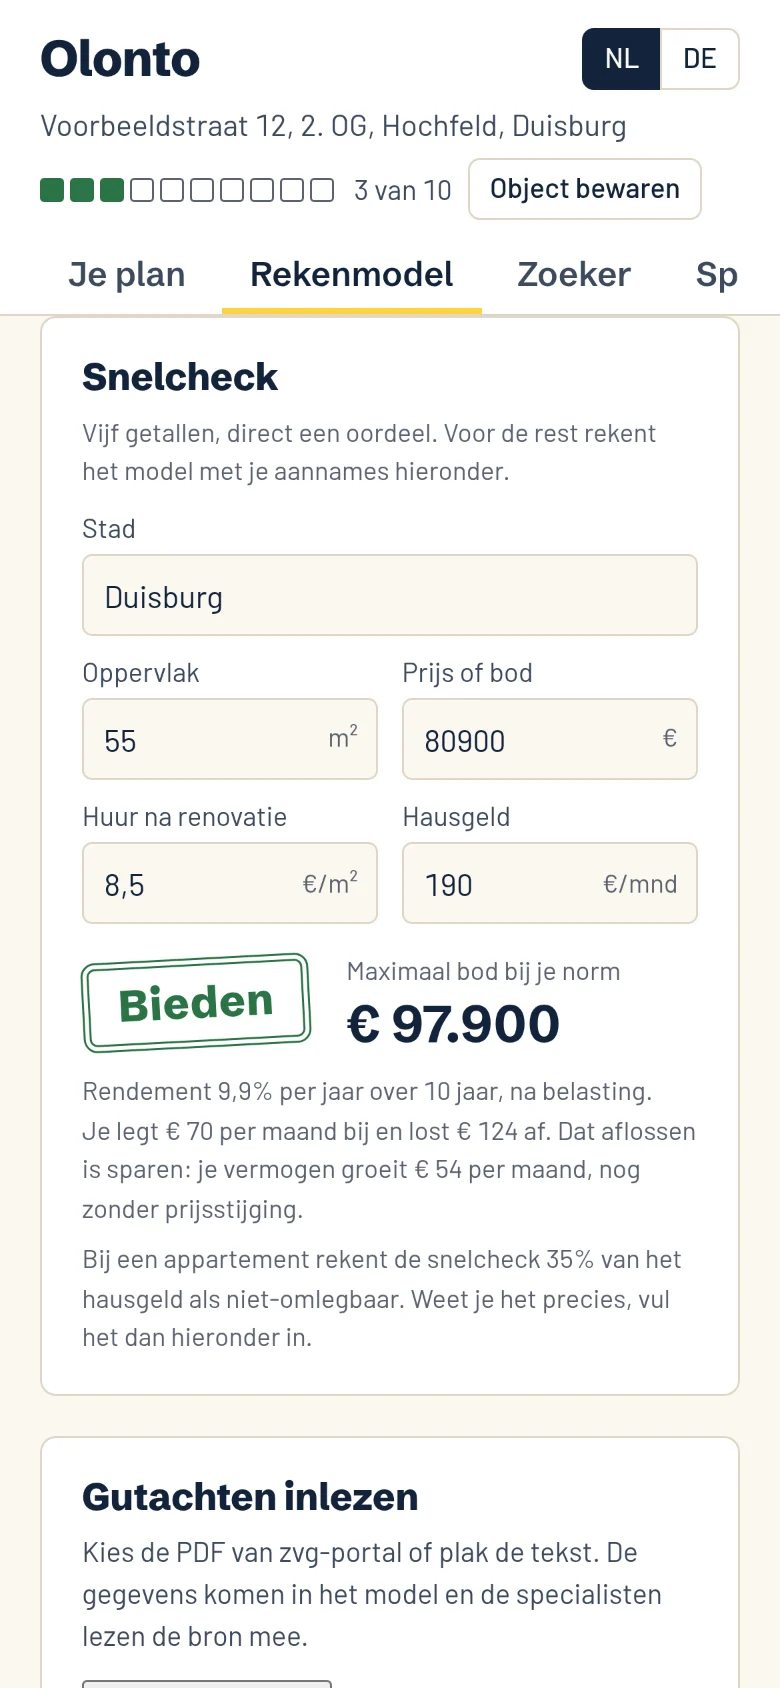
Tussen de eerste en de tweede rij zit ruim 33.000 euro vermogen, bij precies dezelfde woning. Dat is meer dan vijf jaar Olonto. In de app staat dezelfde woning als voorbeeld klaar, gekocht zoals op de prijspagina: op een veiling voor 80.900 euro, 70% van de waarde. Je legt in het begin 70 euro per maand bij, en je lost 124 euro per maand af: dat is sparen. Alles samen, met de verkoop na tien jaar en de belasting op de winst, levert je eigen geld 9,9% per jaar op. Dat is ruim boven de 5% per jaar die Olonto als ondergrens neemt, en na 2% inflatie houd je nog 7,8% per jaar over. Pas bij een bod van 97.900 euro zakt je rendement tot 5% per jaar: dat is je hoogste bod, en dat getal neem je mee de zaal in. Bij dat bod leg je in het begin zo'n 146 euro per maand bij. Dat mag: je lost tegelijk 149 euro per maand af, en ook die aflossing is vermogen.
Reken het zelf: wat een woning oplevert met huurrendement, hoeveel woningen je nodig hebt voor passief inkomen uit huur en wat rente op rente met je inleg doet. Alle rekenhulpen staan op één pagina.
Rekenvoorbeeld, geen belofte. Rendement per jaar op je eigen geld, na Duitse belasting, voor iemand die in Nederland woont. Waarde en huur groeien 1,5% per jaar. Bij een hogere rente of meer leegstand valt de som lager uit; de hele som, ook wat tegenzit, staat in Duitsland, eerlijk bekeken.
Aflossen is sparen
Elke maand gaat er een stuk van de schuld van de bank naar jouw deel van de woning. Het grootste deel daarvan betaalt de huurder. In het voorbeeld leg je in het begin 18 euro per maand bij en los je 108 euro af: je vermogen groeit 90 euro per maand, nog zonder prijsstijging.
Wat doet hetzelfde geld op een spaarrekening of in een fonds? Vergelijk de drie routes.
Zo nemen we je mee
De duurste fout: eerst een woning vinden, en pas daarna uitzoeken hoe je hem betaalt. De route draait dat om.
Hoe dat er bij één woning uitziet, met elk bedrag van de veiling tot de eerste huur: van advertentie tot sleutel.
Ben je biedklaar? Als je bij een woning kunt zeggen wat je maximaal biedt, wat er in het Gutachten staat en wat je bank wil zien. Met Premium is dat het doel van je eerste 30 dagen, of je krijgt je geld terug.
Wat het kost
Om te leren
De beginnerslessen, de bierdeksel en een voorbeeldwoning in de dealmotor.
€ 0zonder creditcard
Begin gratisJe rekent zelf
De dealmotor voor je eigen woningen tot je maximale bod, alle lessen, de checklists en je aangifte.
€ 199per maand, inclusief btw
Start PlusOlonto werkt mee
Alles van Plus, met de zoeker, het specialistenteam en het Bankpaket.
€ 499per maand, inclusief btw
Start Premium30 dagen geld terug en per maand opzegbaar. Vergelijk de plannen
Waarom Olonto bestaat
“Van mijn vader leerde ik hoe je met een Duitse huurwoning rustig vermogen opbouwt: goed rekenen voordat je biedt, de stukken lezen, en daarna de tijd het werk laten doen.”
Nee. Olonto werkt in het Nederlands, met de Duitse vaktermen erbij, want die kom je in elk document tegen. De stukken die naar Duitse partijen gaan, zoals het Bankpaket, maakt de app in het Duits.
Ja, zonder app store. Open olonto.nl/app op je telefoon en zet Olonto op je beginscherm. Op een iPhone: in Safari de deelknop, dan Zet op beginscherm. Op Android: in Chrome het menu, dan App installeren. Olonto opent dan als een app, zonder adresbalk.
Ja, maar niet elke bank doet het, en de eisen zijn strenger: meer eigen geld en een compleet dossier. Hoe dat werkt, lees je in financiering als Nederlander.
Over de huur betaal je belasting in Duitsland, als beperkt belastingplichtige. Nederland telt de woning mee in box 3 maar verleent vermindering. De app rekent met het Duitse tarief van 2026 en de Soli. Hoe het in elkaar zit, lees je in belasting op Duitse huur. Met Plus staan de posten van je Anlage V per woning en per jaar voor je klaar.
Nee. Het specialistenteam in de app bestaat uit AI-assistenten: ze lezen je stukken, rekenen mee en zeggen waar je moet doorvragen. Ze zijn geen Steuerberater of Rechtsanwalt. Waar het ertoe doet, breng je een echte specialist uit het netwerk erbij. Hoe we die kiezen, lees je bij de specialisten.
Dat hangt af van de woning en de bank. In het rekenvoorbeeld hierboven is dat 14.000 tot 28.000 euro, afhankelijk van hoe goed je koopt, met 80% financiering. Houd daarnaast een buffer aan. De bierdeksel rekent het voor je eigen woning uit.
Je betaalt de lopende maand en daarna niets meer. Er is geen jaarcontract en geen opzegtermijn van maanden.
Begin vandaag
Maak een gratis account en begin met de lessen. Plus neem je als je een eigen woning wilt doorrekenen, en je zegt op wanneer je wilt.
Gratis beginnen
Alles wat je moet weten voordat je een bod doet, met bronnen onderaan elk artikel. Of reken meteen een woning door met de bierdeksel.